
TL;DR
- Es geht hier nicht um ChatGPT oder Copilot am Arbeitsplatz der Belegschaft, sondern um das Modell, das im Hintergrund läuft, wenn ein Unternehmen KI in seine eigenen Produkte, Chatbots oder Kundenservice-Agenten einbaut.
- Laut Bitkom setzen inzwischen 20 Prozent der deutschen Unternehmen KI in eigenen Produkten und Dienstleistungen ein, nach 12 Prozent im Vorjahr.
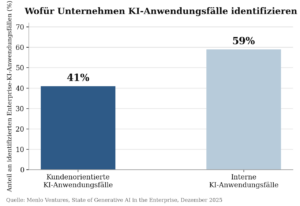
- Weltweit sind laut Menlo Ventures bereits 41 Prozent der identifizierten Enterprise-KI-Anwendungsfälle kundenorientiert, mit 630 Millionen US-Dollar allein für Customer-Success-Tools im Jahr 2025.
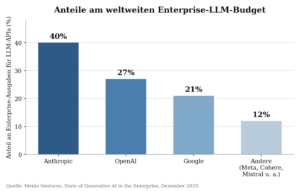
- Auf der Modellebene dahinter dominieren drei US-Anbieter: Anthropic rund 40 Prozent des weltweiten Enterprise-LLM-API-Budgets, OpenAI rund 27 Prozent, Google rund 21 Prozent. Europäische Anbieter teilen sich mit Meta einen Rest von rund 12 Prozent.
- Konkretes Beispiel: Der Berliner Kundenservice-Anbieter Parloa, seit Mai 2025 ein Einhorn mit einer Bewertung von 1 Milliarde US-Dollar, betreibt seine Plattform auf Microsoft Azure OpenAI Service, nicht auf einem europäischen Modell.
Wenn ein Unternehmen heute einen Chatbot für die eigene Website baut, einen Telefonassistenten für den Kundenservice einführt oder KI in die eigene Software einbettet, trifft es eine Entscheidung, die kaum jemand außerhalb der IT-Abteilung sieht: welches Sprachmodell im Hintergrund die Antworten erzeugt. Diese Entscheidung ist etwas anderes als die Frage, welches Chat-Tool die eigene Belegschaft für Texte und Recherche verwendet. Sie betrifft die Produkte und Dienstleistungen, die ein Unternehmen an seine eigenen Kunden verkauft, und genau hier zeigt sich 2026 ein eigenes, weniger bekanntes Bild.
Wofür Unternehmen überhaupt eigene KI-Dienste bauen
Laut der aktuellen Bitkom-Studie vom 14. September 2026 setzen inzwischen 20 Prozent der deutschen Unternehmen KI in ihren eigenen Produkten und Dienstleistungen ein, ein deutlicher Sprung gegenüber 12 Prozent im Vorjahr. Damit wächst dieser Bereich schneller als viele interne Anwendungen: Auch KI im Vertrieb legte von 5 auf 14 Prozent zu, internes Wissensmanagement von 11 auf 22 Prozent. Am weitesten verbreitet bleibt KI im direkten Kundenkontakt, etwa bei der Bearbeitung von Anfragen, mit 72 Prozent, allerdings vermischt diese Kategorie häufig noch klassische, von Mitarbeitenden bediente KI-Werkzeuge mit vollautomatisierten, in eigene Produkte eingebetteten Systemen.
International liefert Menlo Ventures ein feineres Bild. Von allen Anwendungsfällen, die Unternehmen für den Einsatz von KI identifizieren, sind 41 Prozent kundenorientiert, 59 Prozent intern. Beide Kategorien konvertieren laut der Erhebung etwa gleich häufig in produktive Systeme, kundenorientierte KI ist also kein Nebenschauplatz. Allein für Customer-Success-Werkzeuge wie Ticket-Routing, Stimmungsanalyse und proaktive Kontaktaufnahme wurden 2025 weltweit 630 Millionen US-Dollar ausgegeben, Teil eines 19-Milliarden-Dollar-Marktes für KI-Anwendungen insgesamt.
Welches Modell tatsächlich dahinter läuft
Für die Modellwahl hinter eigenen Produkten ist nicht relevant, welches Chat-Tool am meisten Mitarbeiter-Desktops belegt, sondern welches Modell über eine Programmierschnittstelle angebunden wird. Genau das misst Menlo Ventures mit seiner jährlichen Erhebung zum Enterprise-LLM-API-Markt, basierend auf einer Befragung von rund 500 überwiegend US-amerikanischen Unternehmensentscheidern zum Anteil ihrer KI-Workloads je Modell. Das Ergebnis für 2025: Anthropic kommt auf rund 40 Prozent des weltweiten Enterprise-LLM-Budgets, ein Sprung von 24 Prozent im Vorjahr und 12 Prozent im Jahr 2023. OpenAI fiel im selben Zeitraum von 50 auf 27 Prozent, Google stieg von 7 auf 21 Prozent. Zusammen vereinen diese drei Anbieter 88 Prozent des Marktes, die restlichen 12 Prozent verteilen sich auf Metas Llama, Cohere, Mistral und eine lange Liste kleinerer Anbieter.
Auf einen Blick
| Kennzahl | Wert | Quelle |
| Deutsche Unternehmen mit KI in eigenen Produkten/Dienstleistungen | 20 % (Vorjahr: 12 %) | Bitkom, 14.09.2026 |
| Anteil kundenorientierter Anwendungsfälle an Enterprise-KI (weltweit) | 41 % | Menlo Ventures, 12/2025 |
| Ausgaben für Customer-Success-KI-Tools (weltweit, 2025) | 630 Mio. USD | Menlo Ventures, 12/2025 |
| Gesamtmarkt KI-Anwendungsschicht (weltweit, 2025) | 19 Mrd. USD | Menlo Ventures, 12/2025 |
| Anteil Anthropic am weltweiten Enterprise-LLM-API-Budget | rund 40 % | Menlo Ventures, 12/2025 |
| Anteil OpenAI | rund 27 % | Menlo Ventures, 12/2025 |
| Anteil Google | rund 21 % | Menlo Ventures, 12/2025 |
| Rest (Meta, Cohere, Mistral u. a.) | rund 12 % | Menlo Ventures, 12/2025 |
| Parloa (Berlin), Bewertung und Modellbasis | 1 Mrd. USD, betrieben auf Azure OpenAI | kinews24, Stand 2026 |
Zeitleiste: von der Pilotphase zum eingebauten Modell
2023 → OpenAI hält laut Menlo Ventures noch rund 50 Prozent des weltweiten Enterprise-LLM-Budgets, Anthropic liegt bei 12 Prozent.
2024 → Laut Bitkom setzen erst 12 Prozent der deutschen Unternehmen KI in eigenen Produkten und Dienstleistungen ein.
Mai 2025 → Der Berliner Anbieter Parloa erreicht mit seiner auf Azure OpenAI betriebenen Kundenservice-Plattform eine Bewertung von 1 Milliarde US-Dollar.
Dezember 2025 → Menlo Ventures meldet Anthropic mit rund 40 Prozent erstmals vor OpenAI (27 Prozent) beim weltweiten Enterprise-LLM-Budget, 41 Prozent aller identifizierten Anwendungsfälle sind kundenorientiert.
April 2026 → Aleph Alpha und Cohere kündigen einen von der Bundesregierung unterstützten Zusammenschluss an, um eine größere europäische Alternative aufzubauen.
- Juli 2026 → Das vom Bund geförderte Soofi-Konsortium veröffentlicht sein erstes offenes, europäisch entwickeltes Sprachmodell.
- September 2026 → Bitkom meldet 20 Prozent deutsche Unternehmen mit KI in eigenen Produkten und Dienstleistungen, fast eine Verdopplung gegenüber dem Vorjahr.
Ein deutsches Beispiel: Parloa auf Azure OpenAI
Wie eng die Modellwahl mit der Produktarchitektur verwoben ist, zeigt der Berliner Anbieter Parloa, gegründet 2018 und auf Agentic AI für den Kundenservice spezialisiert. Die Plattform des Unternehmens läuft auf Microsoft Azure AI Services einschließlich Azure OpenAI Service, nicht auf einem europäischen Modell. Parloa selbst bewirbt das als Zugang zu „modernsten KI-Modellen und einer sicheren, skalierbaren Cloud-Infrastruktur“. Das zeigt, dass selbst ein europäisches Vorzeigeunternehmen im Kundenservice-Segment seine eigenen Dienste auf US-Modellinfrastruktur aufbaut, wenn auch über eine europäisch konfigurierte Azure-Instanz.
Der Düsseldorfer Wettbewerber Cognigy, 2023 vom Callcenter-Softwarekonzern NICE übernommen und laut Forrester Wave 2026 Marktführer im Segment Conversational-AI-Plattformen, verfolgt einen anderen Ansatz: Die Plattform liefert die Bausteine, das jeweilige Kundenunternehmen wählt und bindet das Modell selbst an. Genau diese Offenheit nutzen kleinere, explizit europäisch positionierte Anbieter wie smao.ai, die damit werben, Gespräche „ohne OpenAI und ohne US-Subprozessoren“ und mit Hosting in Deutschland zu verarbeiten. Dass ein solches Merkmal überhaupt als Verkaufsargument taugt, zeigt, wie selten es in der Praxis noch ist.
Die europäische Gegenbewegung
Politisch hat das Thema 2026 durchaus Substanz bekommen. Im April kündigten Aleph Alpha und das kanadische Unternehmen Cohere einen von der Bundesregierung unterstützten Zusammenschluss an, der zuletzt noch unter dem Vorbehalt behördlicher Zustimmung stand. Aleph Alpha baut mit PhariaAI ein Betriebssystem für KI-Anwendungen in Organisationen, das gezielt für den Betrieb im eigenen Rechenzentrum konzipiert ist und über die STACKIT-Plattform der Schwarz-Gruppe auch als Cloud-Variante zur Verfügung steht. Am 13. Juli 2026 veröffentlichte zudem das Soofi-Konsortium, koordiniert vom KI Bundesverband und mit rund 20 Millionen Euro vom Bundeswirtschaftsministerium im Rahmen der europäischen IPCEI-CIS-Initiative gefördert, sein erstes offenes Sprachmodell, entwickelt unter anderem mit den Fraunhofer-Instituten IAIS und IIS, dem DFKI und der TU Darmstadt.
Mistral bleibt der am weitesten entwickelte rein europäische Anbieter: Nach einer Serie-C-Runde über 1,7 Milliarden Euro unter Führung von ASML im September 2025 sicherte sich das Unternehmen im März 2026 weitere 830 Millionen US-Dollar an Fremdkapital für ein neues Rechenzentrum bei Paris und kündigte im Februar 2026 eine Investition von 1,2 Milliarden Euro in ein schwedisches Rechenzentrum an. Mit der Plattform Mistral Compute soll 2026 eine eigene europäische Recheninfrastruktur entstehen. Trotzdem bleibt Mistral in der Praxis, gemessen an konkreten Produktintegrationen wie bei Parloa, bislang die Ausnahme statt die Regel.
Zwei verschiedene Fragen im Vergleich
| Frage | Was sie misst | Typischer Gewinner 2026 |
| Welches Chat-Tool nutzt die Belegschaft? | Lizenzeinkauf für interne Produktivität, oft an Microsoft- oder Google-Verträge gekoppelt | ChatGPT, Copilot (laut Bitkom für deutsche Unternehmen) |
| Welches Modell steckt im eigenen Kundenprodukt? | Technische Architekturentscheidung für Produkte und Dienstleistungen, die an eigene Kunden verkauft werden | Anthropic, OpenAI, Google (laut Menlo Ventures weltweit) |
Was das für Unternehmen in der Praxis bedeutet
So wird die Modellfrage zur Produktentscheidung
- Modellwahl als Architekturfrage behandeln, nicht als Lizenzfrage. Wer KI in ein eigenes Produkt einbaut, entscheidet über eine API-Anbindung, nicht über eine Nutzerlizenz. Kriterien wie Antwortqualität bei Fachfragen, Latenz und Kosten pro Anfrage wiegen hier schwerer als Vertrautheit.
- Modellwahl und Hosting getrennt verhandeln. Parloas Beispiel zeigt, dass ein US-Modell über eine europäisch konfigurierte Cloud-Instanz laufen kann. Wer auf Datenresidenz besteht, sollte Modellanbieter und Rechenzentrumsstandort als zwei getrennte Vertragspunkte behandeln.
- Europäische Modelle für abgegrenzte, regulierte Fälle testen. Anbieter wie Mistral, PhariaAI oder die Soofi-Modelle eignen sich 2026 eher für klar begrenzte, hochregulierte Anwendungsfälle als für die gesamte Produktpalette, ähnlich wie es Bitkom-Präsident Wintergerst für kleinere, spezialisierte Systeme allgemein beschreibt.
- Modellwahl regelmäßig überprüfen. Die Verschiebung von OpenAI zu Anthropic beim weltweiten Enterprise-Budget vollzog sich laut Menlo Ventures innerhalb von zwei Jahren. Eine einmal getroffene Backend-Entscheidung für ein eigenes Produkt sollte deshalb nicht als dauerhaft gesetzt gelten.
Kritisch eingeordnet
Die Quellen dieses Artikels messen unterschiedliche Dinge und sollten nicht als eine einzige Rangliste gelesen werden. Die Bitkom-Zahl von 20 Prozent misst, wie viele deutsche Unternehmen überhaupt KI in eigene Produkte und Dienstleistungen einbauen, nicht welches Modell sie dafür wählen. Die Menlo-Ventures-Daten stammen aus einer Befragung überwiegend US-amerikanischer Unternehmensentscheider und bilden weltweite Ausgaben für LLM-APIs ab, nicht speziell die europäische Situation. Menlo Ventures ist zudem selbst an Anthropic beteiligt, was bei der Einordnung der Zahlen berücksichtigt werden sollte. Das Parloa-Beispiel ist ein einzelner, wenn auch prominenter Fall und kein Beleg für die Modellwahl der gesamten Branche. Eine flächendeckende, laufend aktualisierte Erhebung, welches Modell hinter europäischen Kundenprodukten konkret läuft, existiert bislang nicht in vergleichbarer Tiefe wie für den US-Markt.
Was als Nächstes zu erwarten ist
Bitkom kündigt an, dass sich eigenständig handelnde KI-Agenten in den kommenden Jahren ähnlich schnell verbreiten könnten wie generative KI insgesamt in den vergangenen drei Jahren, aktuell setzen erst 11 Prozent der Unternehmen solche Agenten ein. Vom 22. bis 23. September 2026 richtet der Verband in Berlin den AI, Data & Quantum Summit aus, bei dem unter anderem der DACH-Vertreter von Mistral auftritt. Parallel greifen seit dem 2. August 2026 weitere Transparenzpflichten der KI-Verordnung, während die vollständige Aleph-Alpha-Cohere-Fusion und die Weiterentwicklung der Soofi-Modelle noch am Anfang stehen. Ob europäische Modelle in den kommenden Produktentscheidungen deutscher Unternehmen eine größere Rolle spielen, dürfte sich eher an konkreten Fällen wie Parloa zeigen als an Prozentzahlen allein.
Der Trend zu eigenen KI-Produkten ist real und in mehreren unabhängigen Erhebungen belegt. Genauso real ist aber, dass die Modelle dahinter überwiegend aus den USA stammen, selbst bei europäischen Anbietern mit europäischer Kundschaft. Wer diese Konzentration verringern will, kommt nach den vorliegenden Daten nicht an einer nüchternen Frage vorbei: nicht welches Modell in der öffentlichen Debatte am meisten Aufmerksamkeit bekommt, sondern welches für den eigenen, klar abgegrenzten Anwendungsfall tatsächlich reicht.
Wo die eigentliche Arbeit beginnt
In der Praxis mit Industrieunternehmen aus dem DACH-Raum zeigt sich ein wiederkehrendes Muster: Wer einen Chatbot für die Fertigung oder für medizintechnische Prozesse einführt, fragt zuerst nach der Einhaltung der KI-Verordnung und nach der Anbindung an bestehende Abläufe. Welches Modell konkret im Hintergrund läuft, wird meist erst danach entschieden, oft situativ und je nach Anwendungsfall unterschiedlich. Genau in diesem zweiten Schritt setzt agentivo.ai an: KI-Chatbots für Unternehmen, die unabhängig vom gewählten Modell an bestehende Systeme angebunden und im laufenden Betrieb begleitet werden. Wer prüfen möchte, wie das für den eigenen Anwendungsfall aussehen könnte, findet unter agentivo.ai den passenden Einstieg.
Quellen und weiterführende Informationen
- Bitkom e. V.: Erstmals nutzt die Mehrheit der Unternehmen KI, Presseinformation, 14. September 2026
- Menlo Ventures: 2025: The State of Generative AI in the Enterprise, Dezember 2025
- kinews24: Parloa AI 2025 – die 1-Milliarde-Dollar-Plattform für Kundenservice aus der BRD, Stand 2026
- Zeeg: Die 16 besten KI-Sprachassistenten 2026, Mai 2026 (Cognigy, Forrester Wave 2026)
- smao.ai: Parloa Alternativen 2026, Stand 11. August 2026
- netzhandwerker.de: Europäische KI-Modelle 2026, Juli 2026